Ucoga analiza cómo proteger la camperización y los accesorios en un seguro de furgoneta camper
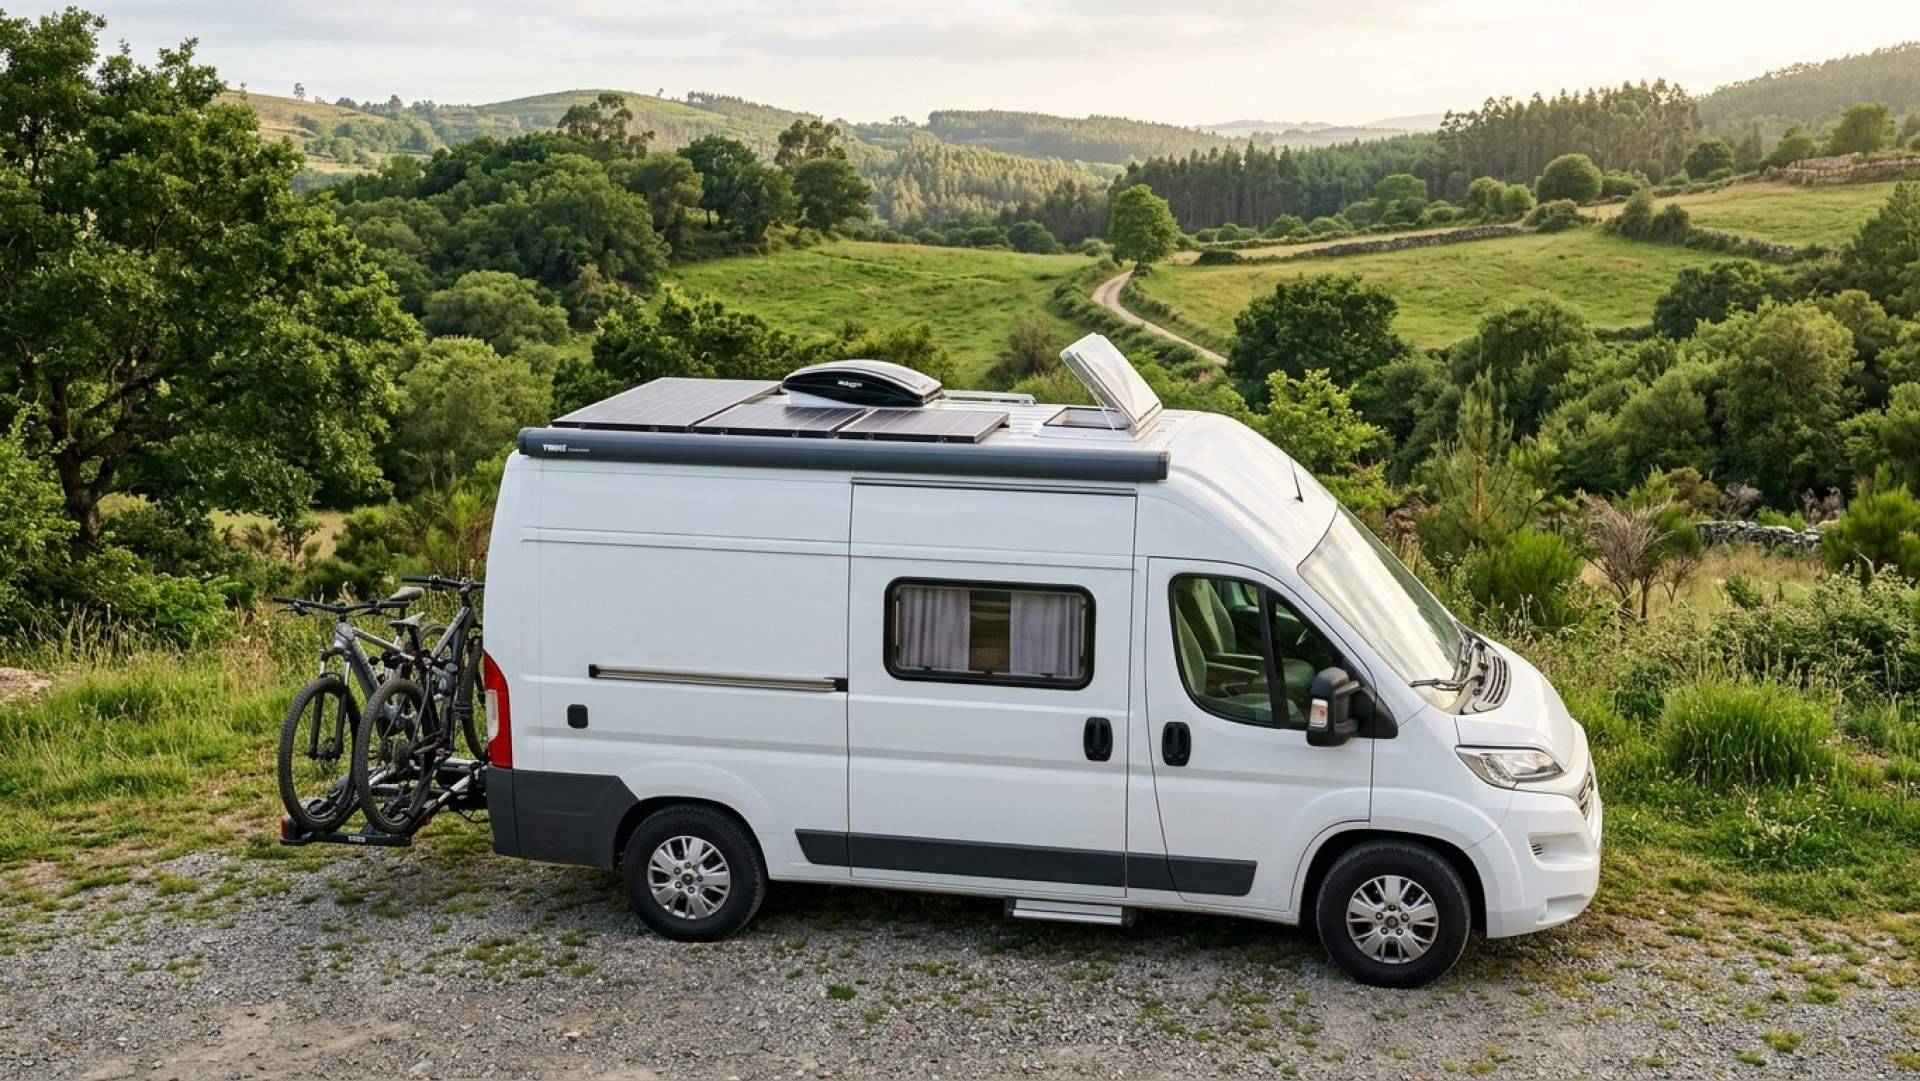
Camperizar una furgoneta supone mucho más que instalar una cama y unos muebles. Placas solares, baterías auxiliares, calefacción estacionaria, claraboyas, toldos e instalaciones eléctricas pueden transformar por completo el vehículo y aumentar considerablemente su valor. Sin embargo, una duda importante aparece cuando llega el momento de contratar el seguro: ¿está realmente protegida toda esa inversión?
Ucoga Asesores, correduría especializada en seguros para autocaravanas y furgonetas camper, recuerda la importancia de comprobar cómo contempla cada póliza las reformas, los elementos instalados y los accesorios añadidos al vehículo.
A través de su plataforma seguroautocaravana.com, Ucoga asesora a propietarios de campers para encontrar soluciones adaptadas a las características y al equipamiento de cada furgoneta.
¿Qué se considera camperización a efectos del seguro?
La camperización comprende las adaptaciones que permiten utilizar una furgoneta como espacio habitable. Entre ellas pueden encontrarse camas, armarios, módulos de cocina, depósitos de agua, instalaciones eléctricas, calefacción estacionaria o sistemas de almacenamiento.
Sin embargo, no todos estos elementos reciben necesariamente el mismo tratamiento en una póliza.
Es importante distinguir entre la camperización de fábrica, las transformaciones realizadas posteriormente y los accesorios adicionales. También puede haber diferencias entre los elementos instalados de forma fija y los objetos que se transportan en el vehículo.
Por eso, antes de contratar un seguro para una furgoneta camperizada, es conveniente informar de las características reales del vehículo y comprobar expresamente qué elementos están asegurados.
¿Se puede asegurar una camperización realizada por uno mismo?
Cada vez son más las personas que optan por adaptar una furgoneta a sus necesidades, ya sea realizando parte de los trabajos personalmente o recurriendo a profesionales especializados.
Una camperización realizada por su propietario puede ser asegurable, pero la aceptación y valoración de las modificaciones dependerán de la compañía, de su documentación y del cumplimiento de los requisitos técnicos y legales correspondientes.
En España, las modificaciones consideradas reformas de vehículos están reguladas por el Real Decreto 866/2010 y el Manual de Reformas de Vehículos, que establece los procedimientos aplicables a cada tipo de transformación.
Cuando una modificación requiere legalización, debe tramitarse conforme a esa normativa y reflejarse en la documentación del vehículo cuando corresponda.
Un aspecto fundamental es no confundir homologación con cobertura aseguradora. Que una reforma esté correctamente legalizada no significa que todas las pólizas la cubran automáticamente por su valor íntegro. Es necesario comprobar también las condiciones del seguro.
¿Qué ocurre si la furgoneta todavía está en proceso de camperización?
Otra situación que genera dudas es la de quienes compran una furgoneta y comienzan a transformarla progresivamente.
Durante ese proceso puede ser necesario asegurar el vehículo, incluso antes de finalizar las reformas.
Sin embargo, debe diferenciarse la cobertura del vehículo base de la protección de los materiales, componentes y trabajos de camperización.
La posibilidad de asegurar una furgoneta en transformación, las garantías aplicables y las condiciones para circular dependerán de su situación administrativa, las reformas realizadas y las condiciones aceptadas por la aseguradora.
Antes de mover el vehículo, es importante comprobar que puede circular legalmente en su estado actual y que dispone del seguro correspondiente.
Una vez finalizada la transformación, conviene comunicar las modificaciones a la compañía para revisar las garantías y los capitales asegurados.
Placas solares, toldos y portabicicletas: ¿están incluidos en el seguro camper?
Los accesorios son uno de los aspectos que más atención merecen al asegurar una furgoneta camperizada.
Entre los elementos más habituales destacan las placas solares, los toldos laterales, los portabicicletas, las antenas, los escalones eléctricos y los sistemas de almacenamiento exterior.
La protección de estos accesorios puede variar considerablemente entre aseguradoras.
Algunas pólizas contemplan determinados accesorios dentro de sus garantías, mientras que otras establecen límites económicos, requisitos de declaración o condiciones específicas según el elemento y el tipo de siniestro.
Por ejemplo, que una póliza incluya daños por accidente no significa necesariamente que todos los accesorios añadidos estén cubiertos sin limitaciones.
Por este motivo, es recomendable comunicar el equipamiento instalado, indicar su valor y confirmar si necesita aparecer expresamente reflejado en el contrato.
¿Qué pasa con los muebles, las baterías y el equipamiento interior?
Una camper puede incorporar una inversión importante en mobiliario fijo, sistemas eléctricos y equipamiento interior.
Armarios, camas, neveras, baterías auxiliares, inversores y calefacciones estacionarias pueden formar parte de la transformación del vehículo.
La protección de estos elementos dependerá de cómo se clasifiquen en la póliza, de los riesgos cubiertos y de los capitales contratados.
También es importante distinguir entre equipamiento fijo y pertenencias personales.
Un ordenador portátil, una cámara fotográfica o una bicicleta transportada durante un viaje no tienen necesariamente la misma consideración que una nevera instalada de forma permanente.
Por tanto, un seguro que cubre la camperización no tiene por qué cubrir automáticamente todos los objetos personales que viajan en su interior.
Lo mismo ocurre con las bicicletas transportadas en un portabicicletas exterior: su posible cobertura debe comprobarse de manera específica.
Cómo demostrar el valor de una camperización en caso de siniestro
Uno de los aspectos más importantes al asegurar una camper es poder acreditar el equipamiento instalado y su valor.
Para ello, resulta recomendable conservar las facturas de los materiales, los trabajos realizados por profesionales y la documentación correspondiente a las reformas.
También es útil disponer de fotografías actualizadas del interior y exterior del vehículo, especialmente cuando incorpora modificaciones importantes.
Cuando se adquiere una furgoneta de segunda mano ya camperizada y no se dispone de todas las facturas, conviene consultar con la correduría qué documentación alternativa puede presentar el propietario.
Un inventario de instalaciones y accesorios, fotografías detalladas y una valoración justificada pueden ayudar a documentar las características del vehículo, aunque su aceptación y el valor indemnizable dependerán de la aseguradora y de las condiciones del contrato.
¿Qué ocurre si se añaden nuevos accesorios después de contratar el seguro?
La camperización no siempre termina cuando se entrega o se homologa el vehículo.
Muchos propietarios van incorporando mejoras: una placa solar adicional, una nueva batería, un toldo, un portabicicletas o sistemas de calefacción y climatización.
Estas modificaciones pueden cambiar el valor asegurado y las características del vehículo.
Por eso, cuando se añade equipamiento relevante, conviene comunicarlo a la correduría y solicitar la revisión de las coberturas.
De esta manera es posible comprobar si los nuevos elementos quedan incluidos, si es necesario ampliar los capitales o si debe modificarse alguna condición del seguro.
La importancia de un seguro especializado para furgonetas camper
Una furgoneta camperizada no siempre presenta las mismas necesidades que un vehículo comercial convencional.
Además de la circulación, es necesario considerar la inversión realizada en su transformación, el equipamiento instalado y la utilización del vehículo durante los viajes.
Ucoga Asesores ofrece seguros especializados para furgonetas camper a través de seguroautocaravana.com, con diferentes modalidades de protección y asesoramiento personalizado.
La correduría analiza las características del vehículo y compara alternativas de distintas compañías aseguradoras para ayudar a cada propietario a encontrar una solución adecuada.
Este asesoramiento resulta especialmente útil cuando existen reformas a medida, accesorios de valor o dudas sobre las garantías que deben incluirse.
¿Dónde contratar un seguro para una furgoneta camperizada?
Antes de contratar un seguro camper, conviene revisar la documentación del vehículo, preparar un inventario del equipamiento instalado y comprobar cómo contempla cada póliza las modificaciones y los accesorios.
A través de seguroautocaravana.com, Ucoga ofrece información y asesoramiento especializado para comparar seguros de furgonetas camperizadas y valorar diferentes modalidades de protección.
Porque asegurar una camper no consiste únicamente en proteger el vehículo que circula por la carretera, sino también en conocer cómo queda cubierta la inversión realizada para convertirlo en un espacio para viajar.
